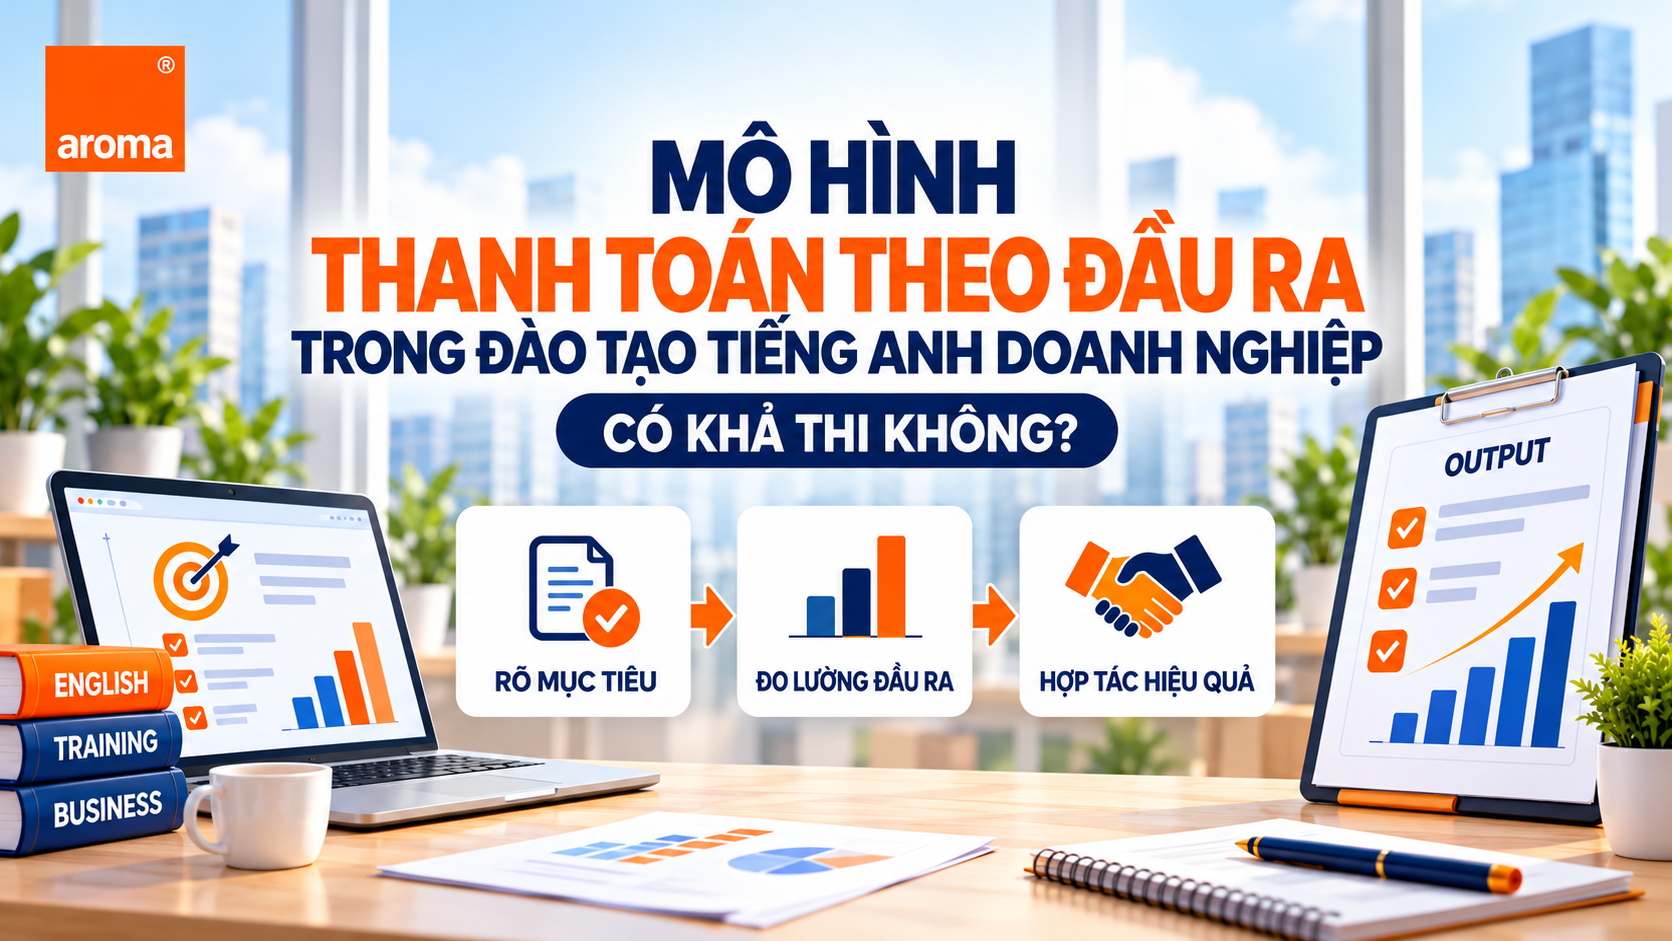
Mô hình thanh toán theo đầu ra trong đào tạo tiếng Anh doanh nghiệp có khả thi không?
Trong đào tạo doanh nghiệp, chi phí thường tính theo số buổi học, thời lượng hoặc quy mô lớp. Tuy nhiên, doanh nghiệp có thể cân nhắc gắn thanh toán với những đầu ra đã thống nhất để làm rõ mục tiêu và trách nhiệm của các bên.
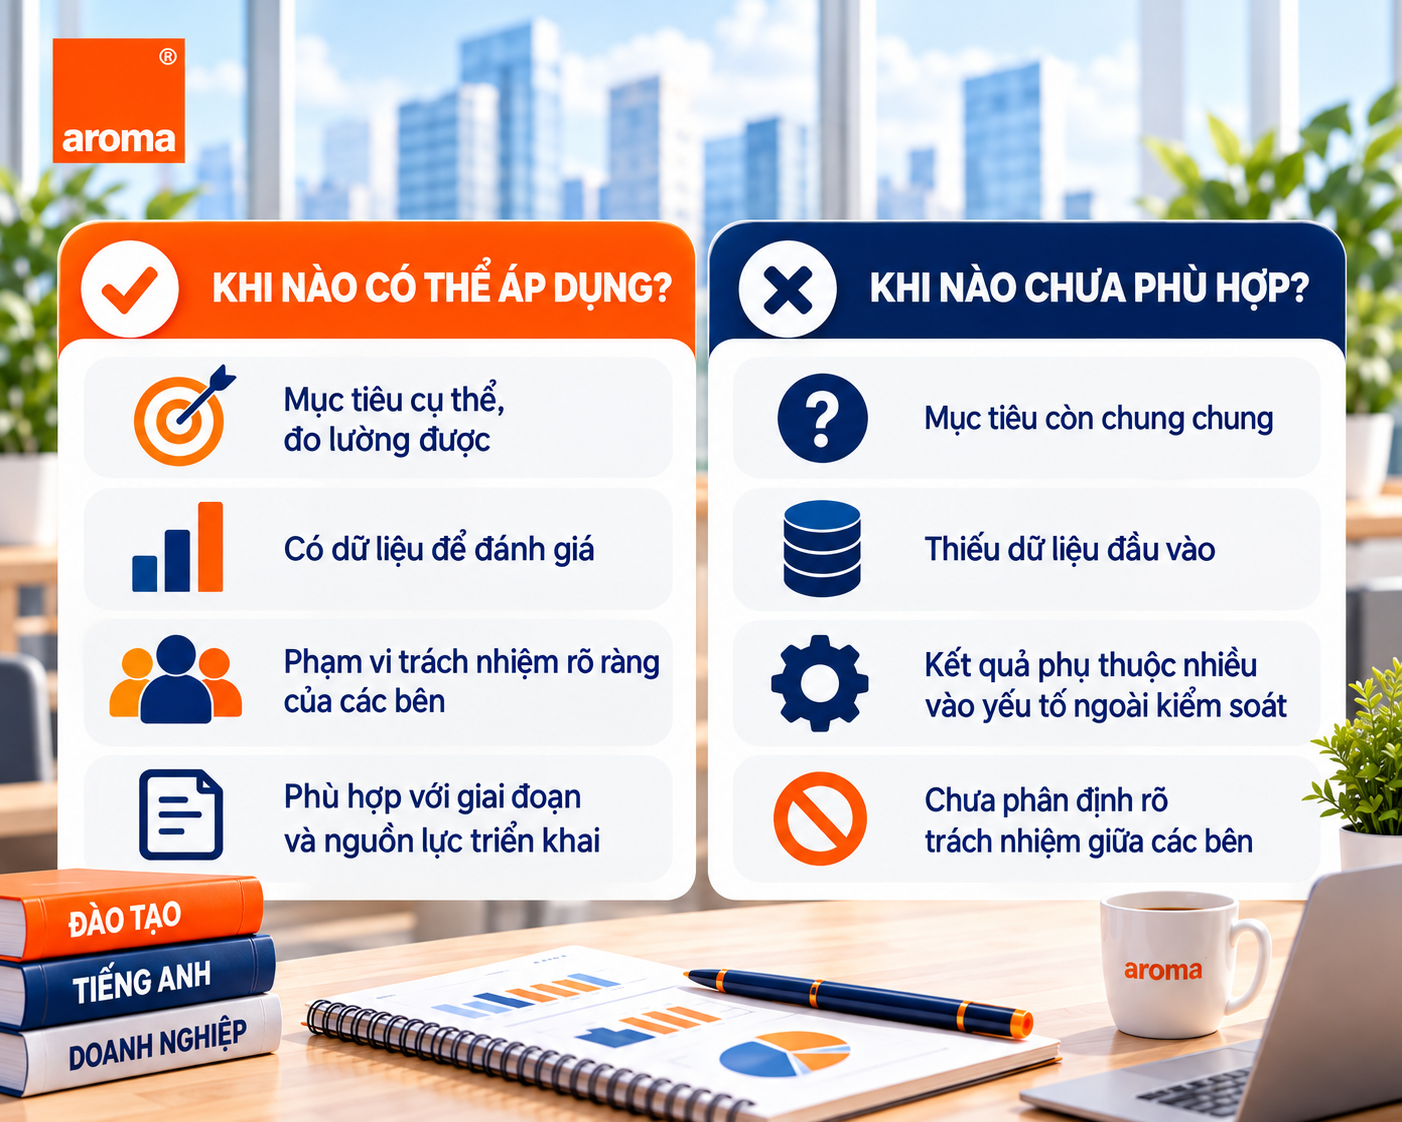
Mô hình này chỉ phù hợp khi kết quả cụ thể, đo lường được và nằm trong phạm vi trách nhiệm của các bên.
Vì sao doanh nghiệp quan tâm đến thanh toán theo đầu ra?
Với CEO, Finance và Procurement, chi phí đào tạo cần gắn với nhu cầu thực tế. Thay vì chỉ quan tâm số buổi học hoặc điểm kiểm tra, doanh nghiệp có thể đặt mục tiêu như viết email cập nhật tiến độ, trình bày trong cuộc họp hoặc trao đổi với khách hàng quốc tế.
Tuy nhiên, kết quả còn phụ thuộc vào trình độ đầu vào, mức độ tham gia và cơ hội thực hành. Vì vậy, không nên quy toàn bộ kết quả cho riêng đơn vị đào tạo.
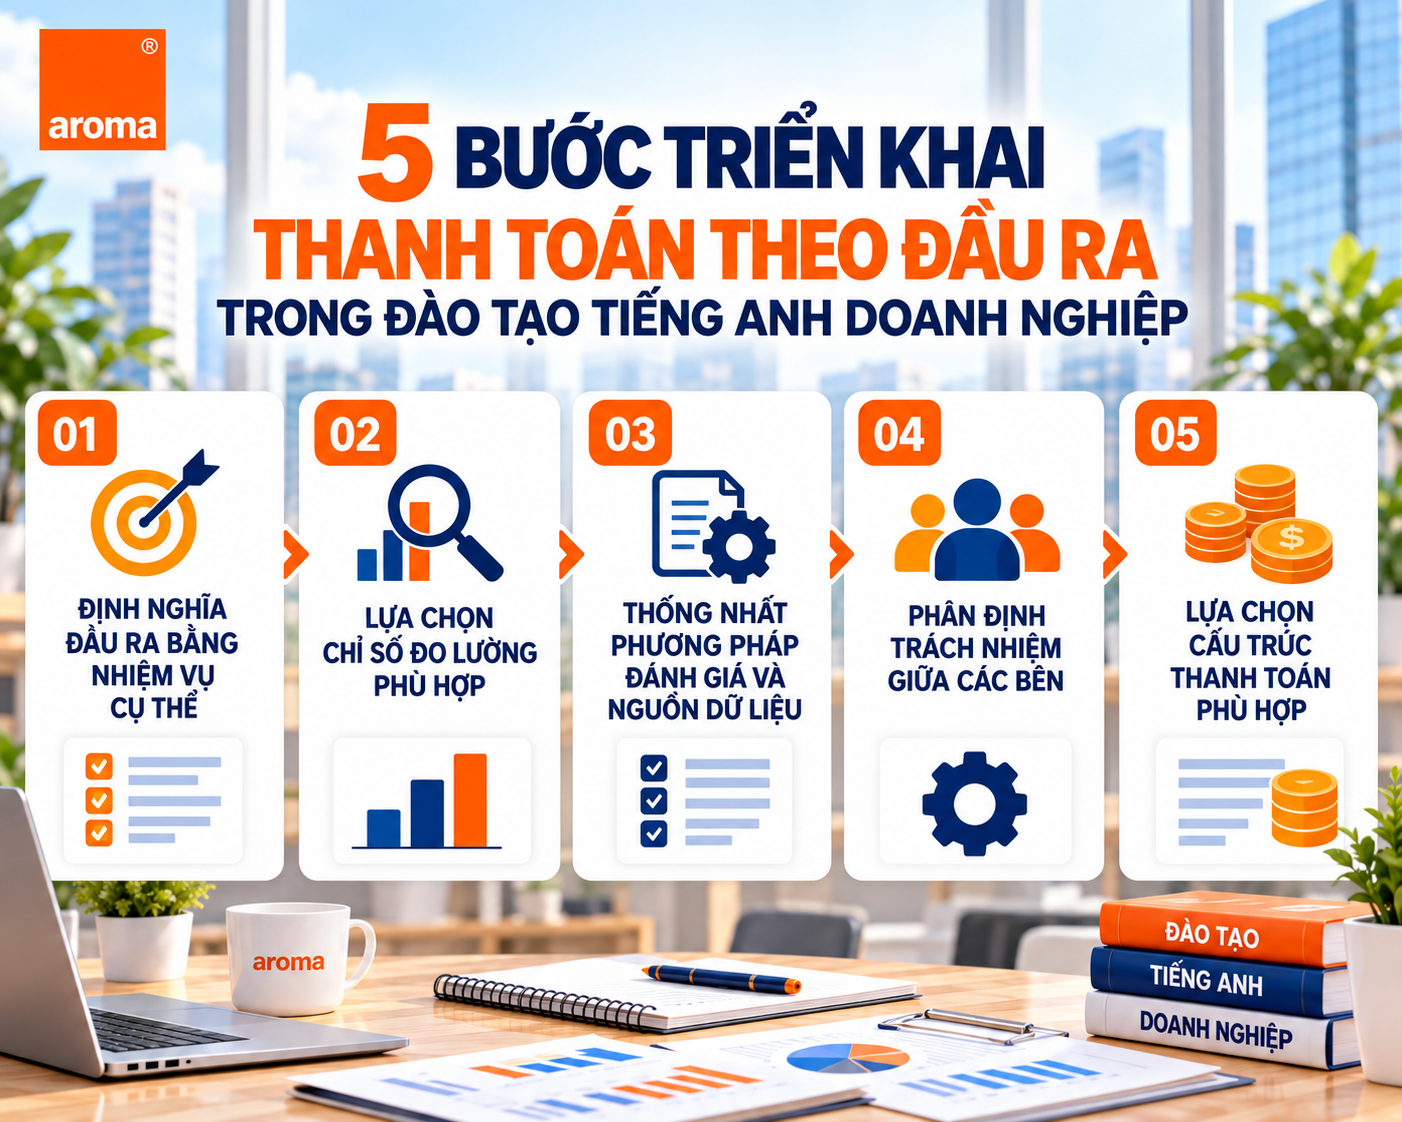
Bước 1: Định nghĩa đầu ra bằng nhiệm vụ cụ thể
Thay vì đặt mục tiêu chung như “nâng cao tiếng Anh”, doanh nghiệp cần xác định người học phải làm được gì và theo tiêu chí nào.
Ví dụ, với kỹ năng viết email, đầu ra có thể là viết email cập nhật tiến độ đầy đủ, rõ ràng. Với kỹ năng họp, người học cần trình bày vấn đề, nêu đề xuất và xác nhận bước tiếp theo.
Các nhiệm vụ cần có yêu cầu và tiêu chí đánh giá cụ thể để làm căn cứ thanh toán.
Bước 2: Lựa chọn chỉ số đo lường phù hợp
Doanh nghiệp có thể kết hợp các chỉ số:
- Tỷ lệ tham gia và hoàn thành bài tập.
- Kết quả đánh giá theo tiêu chí thống nhất.
- Khả năng xử lý tình huống mô phỏng.
- Mức độ vận dụng tiếng Anh vào công việc.
Tỷ lệ tham gia không chứng minh năng lực đã tăng, còn điểm kiểm tra chưa phản ánh đầy đủ khả năng sử dụng tiếng Anh thực tế. Vì vậy, chỉ số cần phù hợp với mục tiêu từng chương trình.
Bước 3: Thống nhất phương pháp đánh giá và nguồn dữ liệu
Hai bên cần xác định người đánh giá, người xác nhận kết quả và cách xử lý khi có bất đồng.
Nếu sử dụng bảng tiêu chí đánh giá (rubric), cần mô tả rõ từng mức độ. Doanh nghiệp cũng nên đánh giá đầu kỳ và cuối kỳ bằng nhiệm vụ tương đương để theo dõi tiến bộ.
Đồng thời, cần thống nhất cách lưu trữ, chia sẻ và bảo vệ dữ liệu học tập.
Bước 4: Phân định trách nhiệm giữa các bên
Kết quả đào tạo phụ thuộc vào cả đơn vị cung cấp, doanh nghiệp và người học:
- Đơn vị đào tạo: Giảng dạy, phản hồi và báo cáo theo cam kết.
- Doanh nghiệp: Cung cấp bối cảnh công việc và điều phối nhân sự.
- Quản lý trực tiếp: Xác định kỹ năng ưu tiên, tạo cơ hội thực hành.
- Người học: Tham gia và chủ động luyện tập.
Hợp đồng cần quy định cách xử lý khi học viên vắng học hoặc thiếu cơ hội sử dụng tiếng Anh.
Bước 5: Lựa chọn cấu trúc thanh toán phù hợp
Doanh nghiệp có thể chia thanh toán theo các mốc triển khai và gắn một phần với đầu ra được kiểm chứng. Tỷ lệ thanh toán cần dựa trên phạm vi công việc, khả năng đo lường và rủi ro của mỗi bên.
Nếu chưa có kinh nghiệm, doanh nghiệp nên thử nghiệm với một nhóm học viên hoặc kỹ năng cụ thể trước khi mở rộng.
Khi nào mô hình này chưa phù hợp?
Mô hình khó áp dụng khi mục tiêu còn chung chung, thiếu dữ liệu đầu vào hoặc kết quả phụ thuộc nhiều vào yếu tố ngoài khả năng kiểm soát của đơn vị đào tạo.
Khi đó, doanh nghiệp nên hoàn thiện cách đo lường và phân định trách nhiệm trước khi áp dụng.
Kết luận
Thanh toán theo đầu ra có thể khả thi khi nhiệm vụ, tiêu chí, dữ liệu và trách nhiệm được xác định rõ. Đây không phải cơ chế tự động bảo đảm ROI, mà là cách hợp tác minh bạch hơn khi các bên đủ điều kiện triển khai.
👉 Liên hệ AROMA để trao đổi về mục tiêu đào tạo tiếng Anh, kỹ năng ưu tiên và cách xác định đầu ra phù hợp với doanh nghiệp. https://tinyurl.com/5bah6m8c
BÀI VIẾT LIÊN QUAN:
Một chương trình đào tạo tiếng Anh cần minh bạch những gì với doanh nghiệp?
Bối cảnh và nguyên tắc tiếp cận Khi quyết định phê duyệt ngân sách cho...
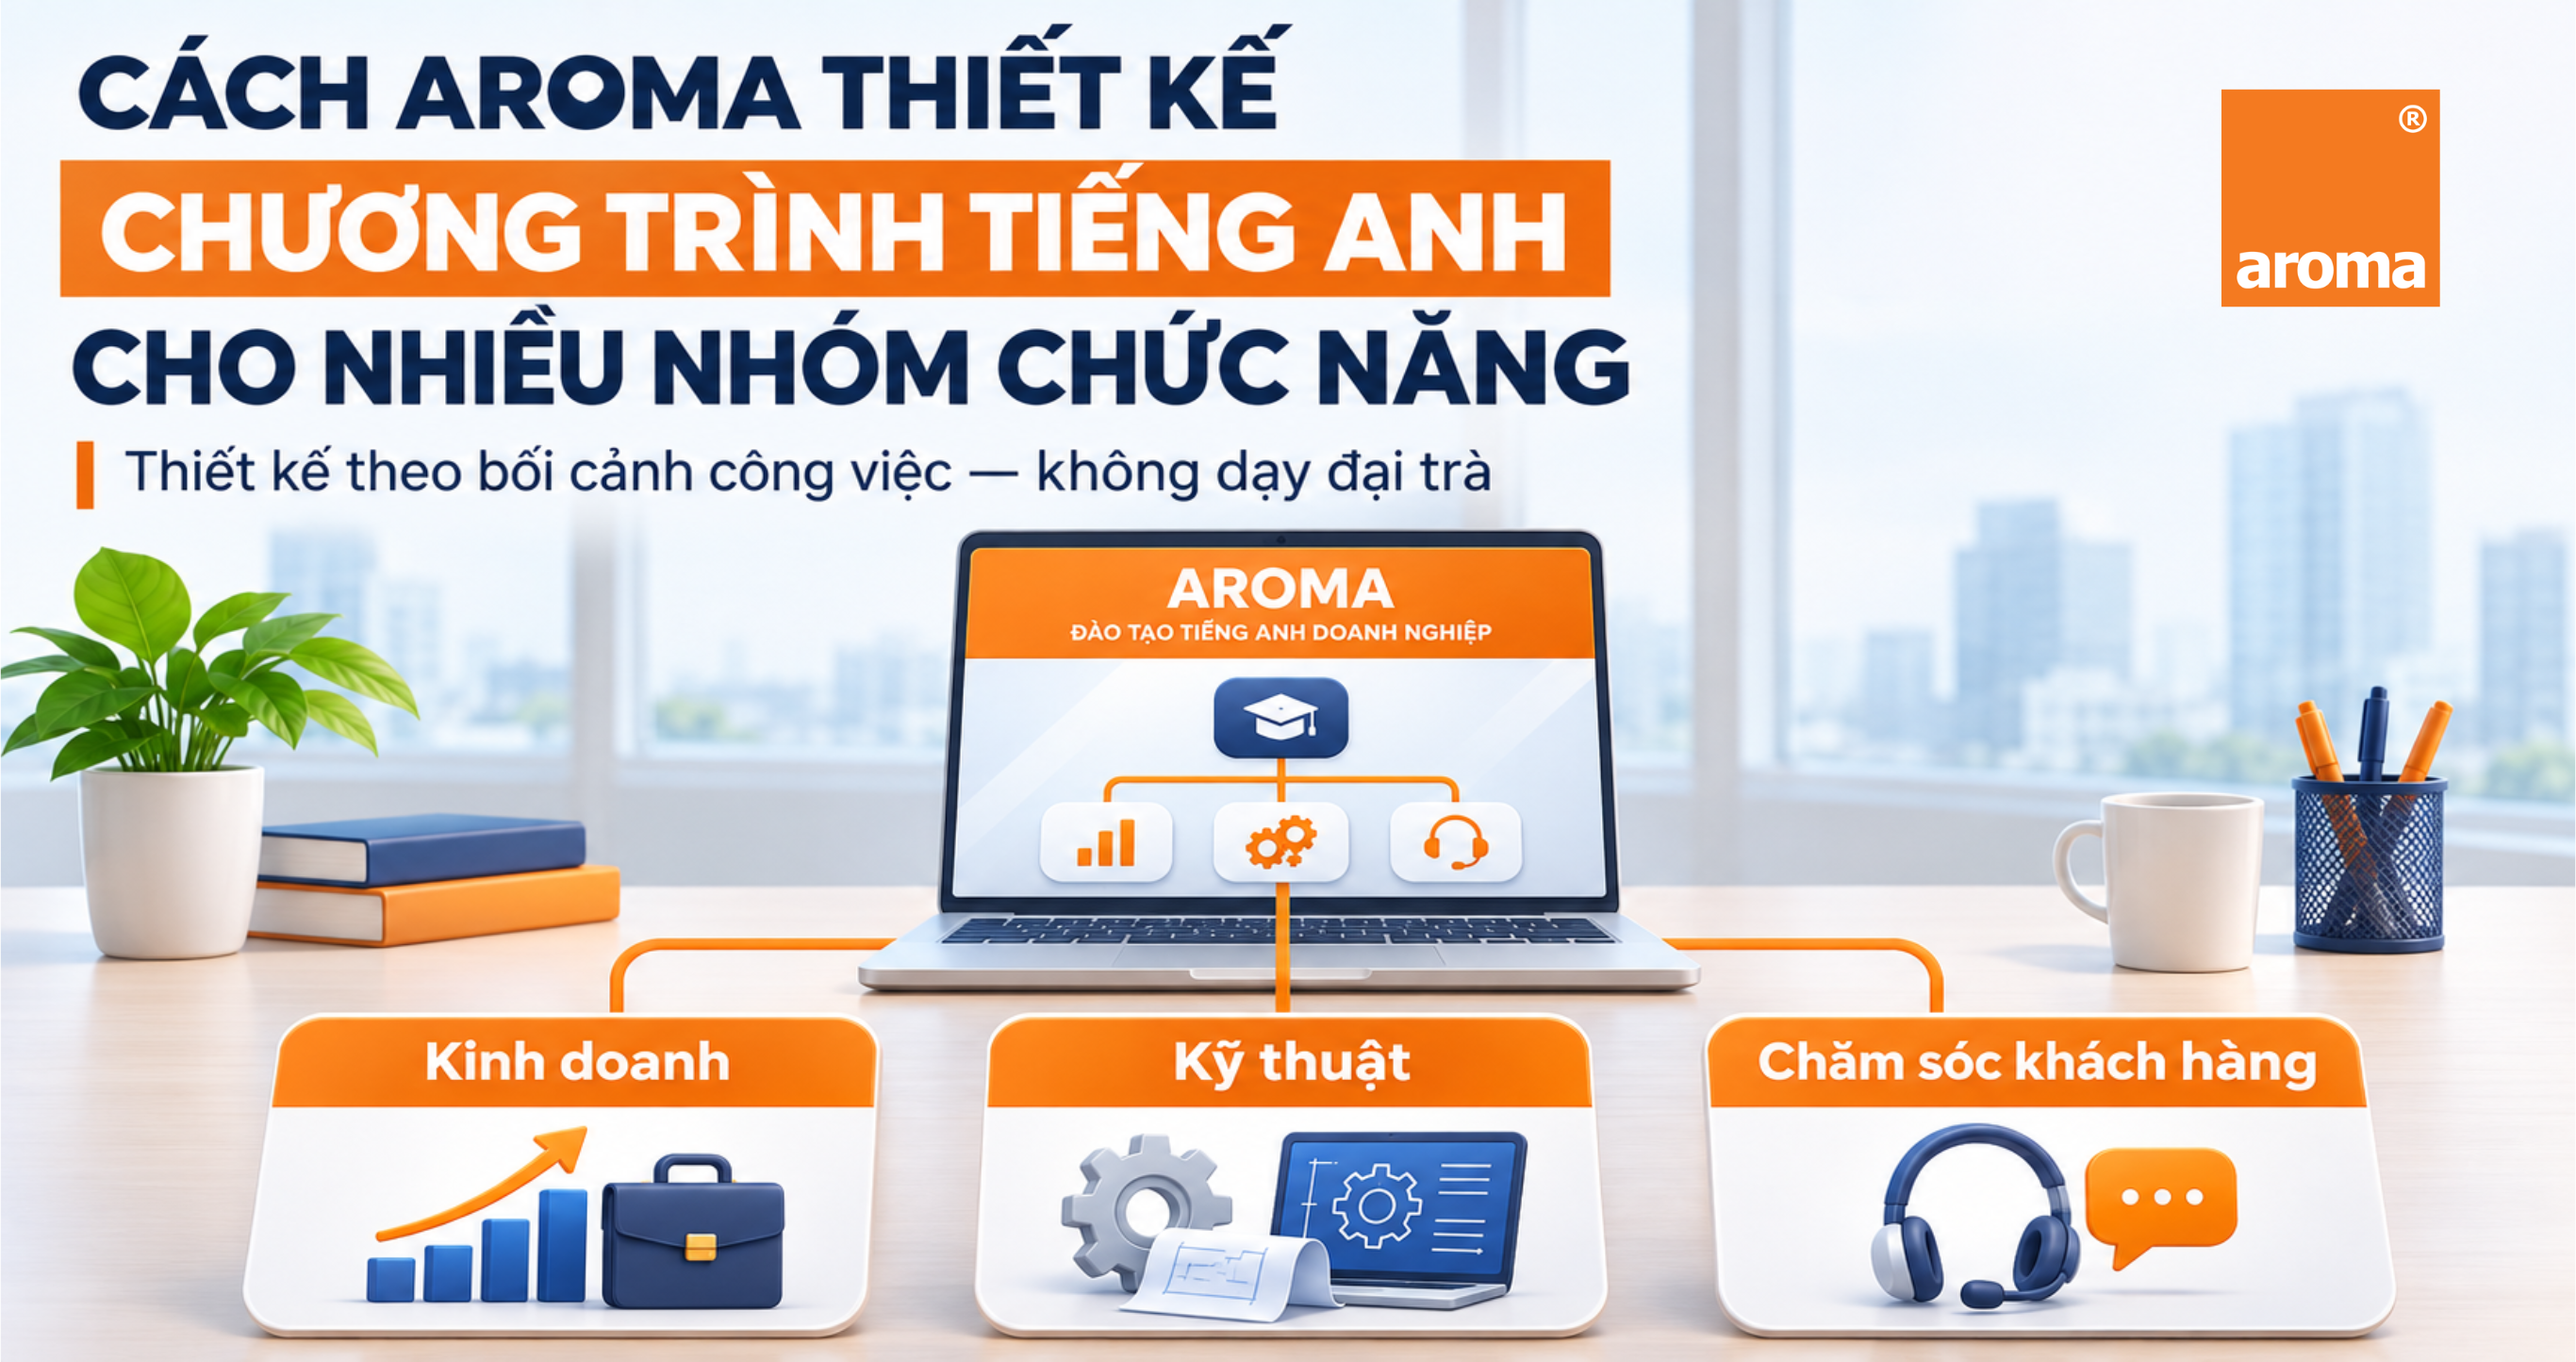
Cách AROMA có thể thiết kế chương trình tiếng Anh cho nhiều nhóm chức năng
Bối cảnh và nguyên tắc tiếp cận Mỗi phòng ban trong doanh nghiệp có...
Cách tổ chức buổi review sau cuộc họp quốc tế để học từ trải nghiệm thật
Review sau cuộc họp quốc tế giúp nhân viên nhìn lại cách sử dụng tiếng...
Khi nhân viên chuyển vị trí, kế hoạch tiếng Anh cần cập nhật gì?
Kế hoạch tiếng Anh khi chuyển vị trí cần được rà soát để phù hợp với...
Cách đưa kỹ năng tiếng Anh vào quy trình onboarding nhân sự mới
Tích hợp tiếng Anh vào onboarding giúp nhân viên mới chuẩn bị kỹ năng...
Khi nào nên dùng mentor nội bộ để hỗ trợ học tiếng Anh?
Mentor nội bộ giúp nhân viên thực hành tiếng Anh trong tình huống công...