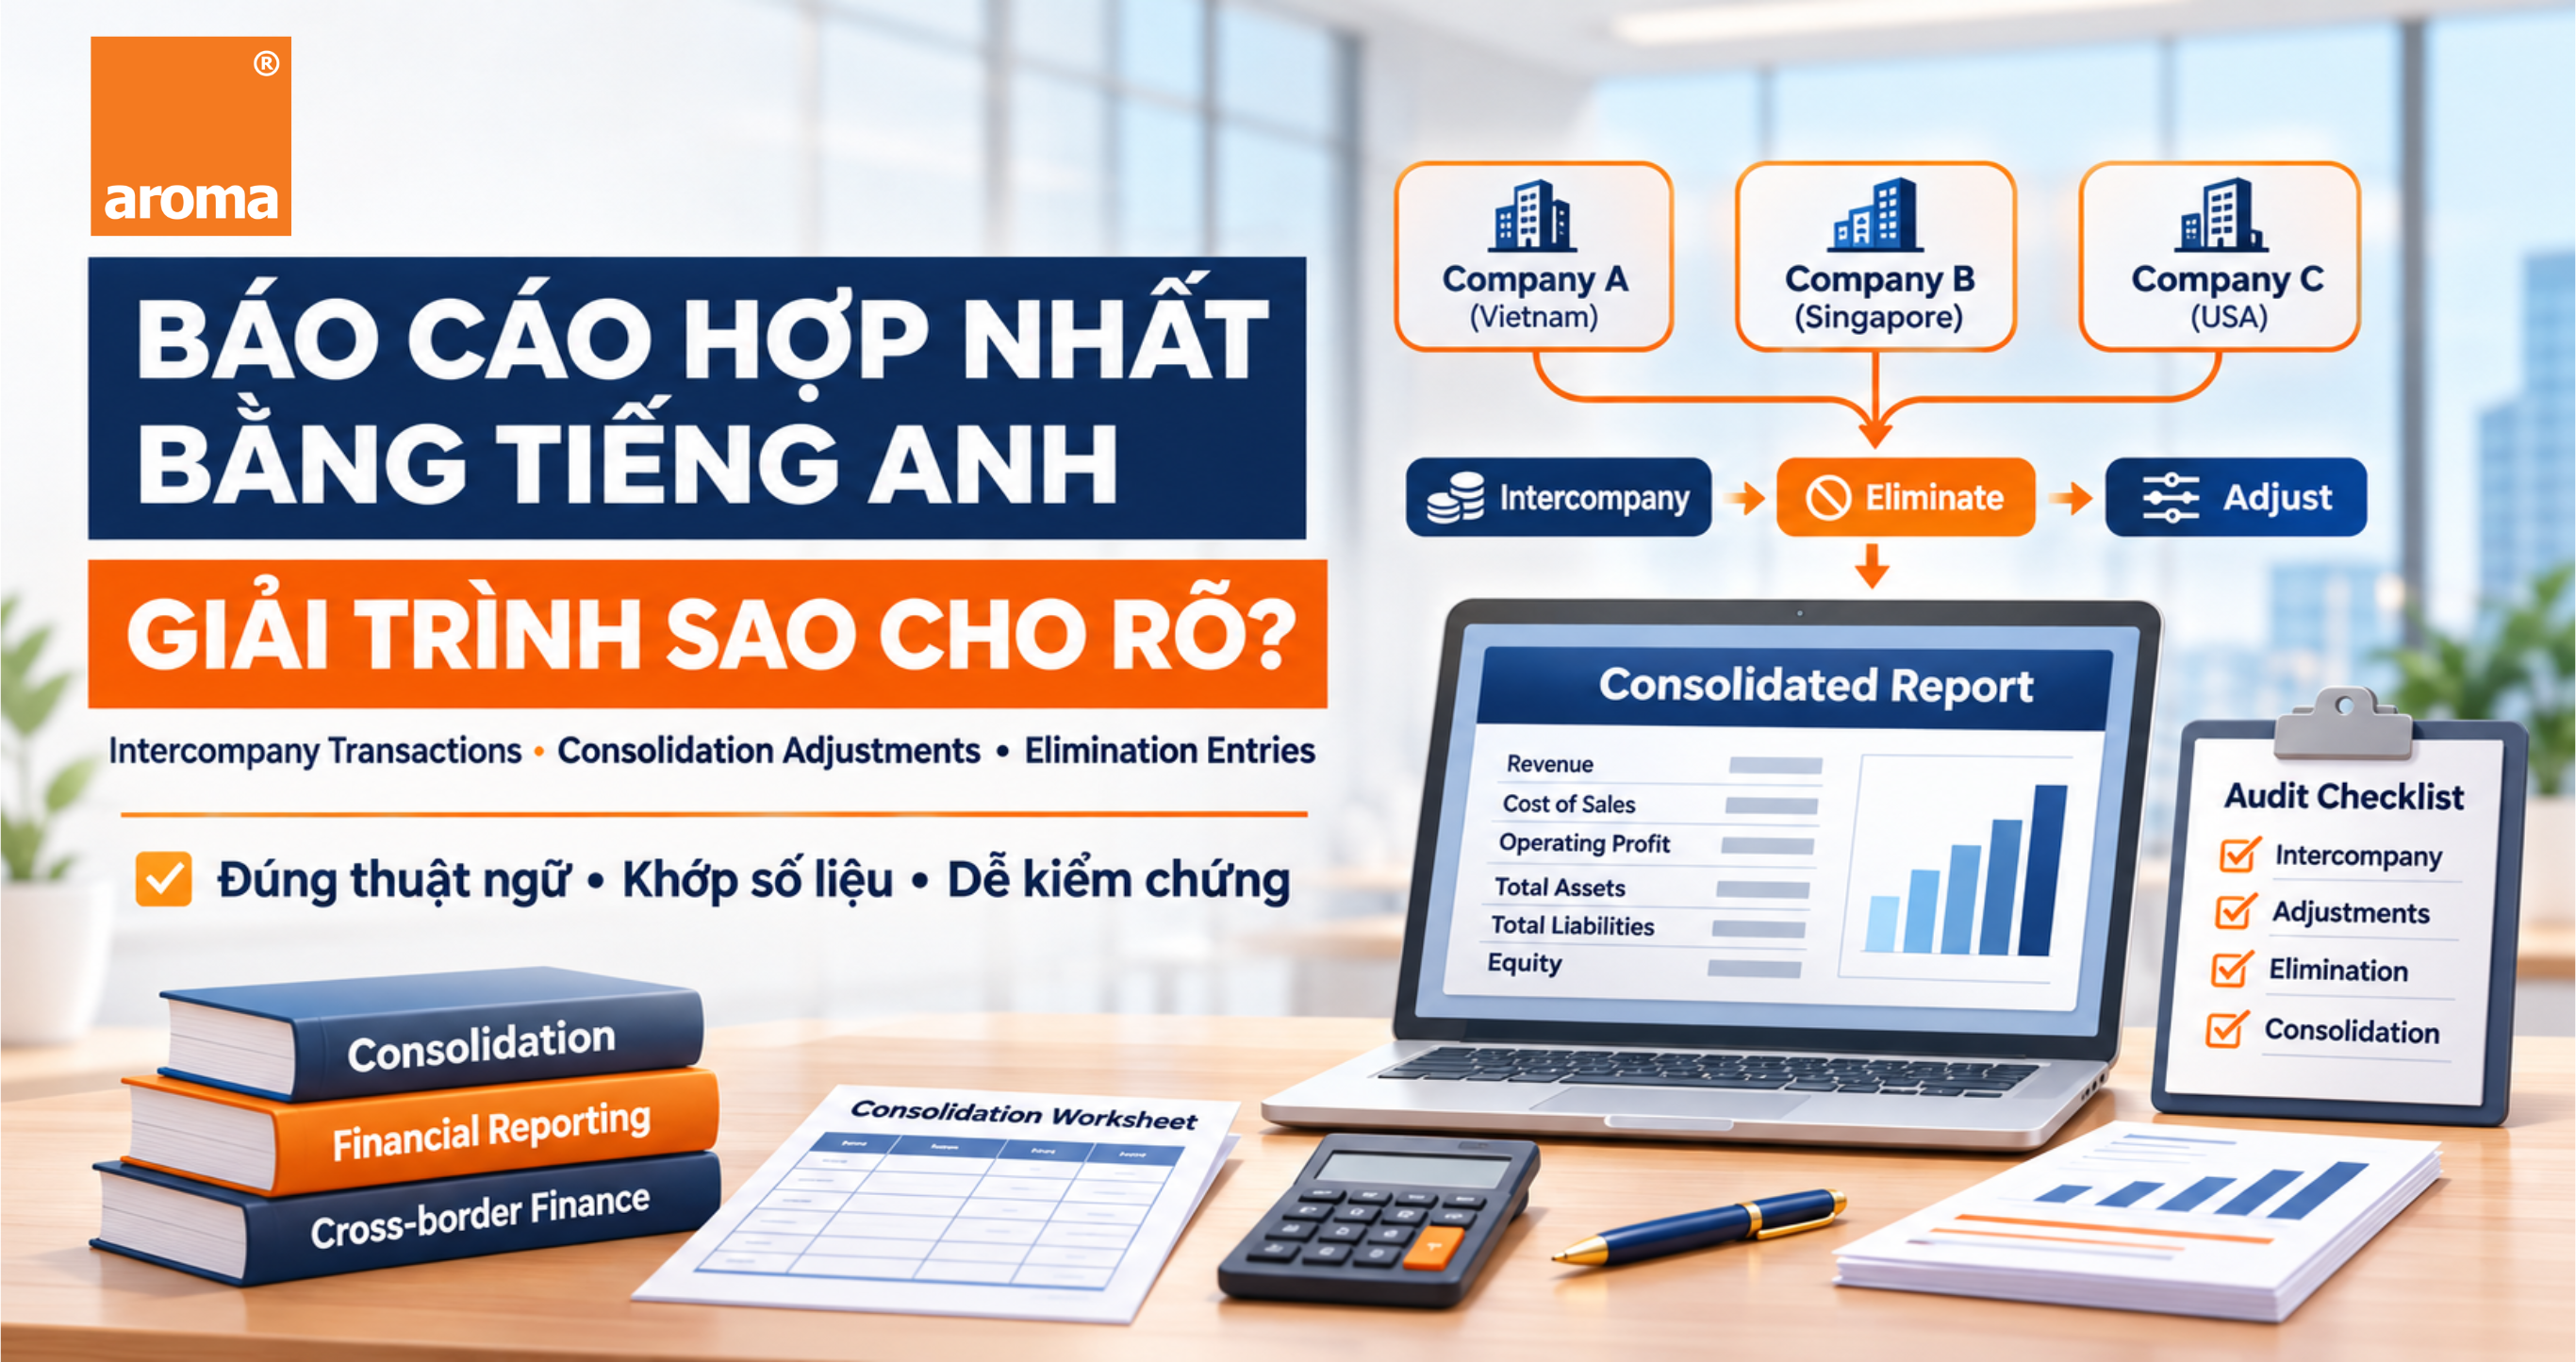
Tiếng Anh trong báo cáo hợp nhất: Giải thích intercompany transactions và consolidation adjustments
1. Người đọc cần ra quyết định hoặc thực hiện điều gì?
Trong quá trình lập và trình bày báo cáo tài chính hợp nhất cho tập đoàn đa quốc gia, các Giám đốc Tài chính, Trưởng phòng Kế toán và chuyên gia kiểm toán thường xuyên phải làm việc với các đối tác ngoại biên, cơ quan quản lý nước ngoài hoặc hội đồng quản trị quốc tế. Nhiệm vụ cốt lõi của họ là giải thích rõ ràng các giao dịch nội bộ tập đoàn và các bút toán điều chỉnh hợp nhất bằng tiếng Anh một cách minh bạch, chính xác.
Người đọc bài viết này cần đưa ra quyết định hoặc thực hiện các nhiệm vụ cụ thể sau:
- Chuẩn hóa từ vựng và cấu trúc câu tiếng Anh khi giải trình số liệu hợp nhất với kiểm toán độc lập.
- Loại bỏ sự mơ hồ trong việc diễn giải các khoản mục loại trừ giao dịch nội bộ giữa các công ty mẹ và công ty con.
- Xây dựng biểu mẫu báo cáo tài chính song ngữ chuẩn mực, giúp các bên liên quan dễ dàng kiểm chứng số liệu.
- Đào tạo đội ngũ kế toán tài chính nắm vững cách dùng từ chuyên ngành để hạn chế tối đa rủi ro hiểu sai lệch trong quá trình soát xét.
2. Cấu trúc nội dung và cách diễn đạt theo mục đích
Để diễn giải trôi chảy các thuật ngữ phức tạp trong báo cáo hợp nhất, tài liệu cần được cấu trúc theo các mục đích sử dụng cụ thể với hệ thống từ vựng chuẩn hóa:
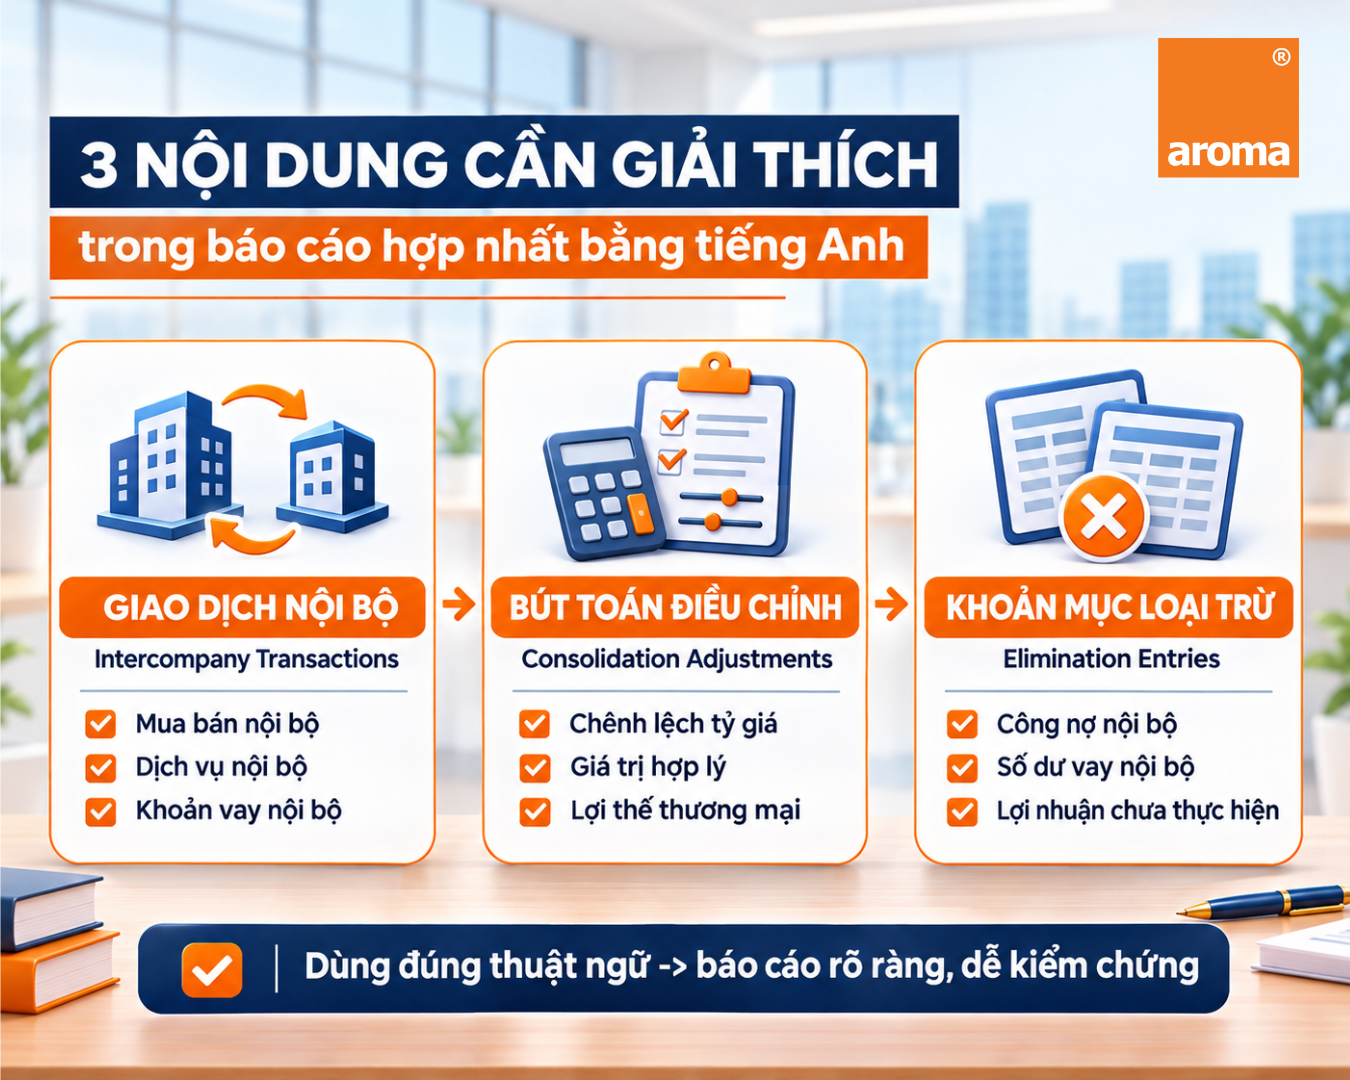
- Giải thích giao dịch nội bộ: Cần làm rõ nguồn gốc giao dịch phát sinh giữa các công ty trong cùng tập đoàn như mua bán hàng hóa, cung cấp dịch vụ hoặc cho vay nội bộ. Ví dụ, khi giải trình với kiểm toán, nhân sự cần dùng các mẫu câu thể hiện rõ việc loại bỏ doanh thu và chi phí nội bộ phát sinh trong kỳ.
- Trình bày bút toán điều chỉnh hợp nhất: Tập trung vào việc diễn giải các khoản điều chỉnh do chênh lệch tỷ giá quy đổi, điều chỉnh giá trị hợp lý tài sản khi hợp nhất kinh doanh hoặc phân bổ lợi thế thương mại.
- Thuyết minh phương pháp loại trừ: Cung cấp câu chữ chuẩn xác để giải thích lý do loại bỏ số dư công nợ nội bộ, số dư tiền vay nội bộ và lợi nhuận chưa thực hiện phát sinh từ hàng tồn kho nội bộ.
3. Lỗi thường gặp khiến thông tin thiếu rõ ràng hoặc khó kiểm chứng
Trong thực tế lập báo cáo bằng tiếng Anh, đội ngũ tài chính thường vấp phải các sai sót phổ biến sau:
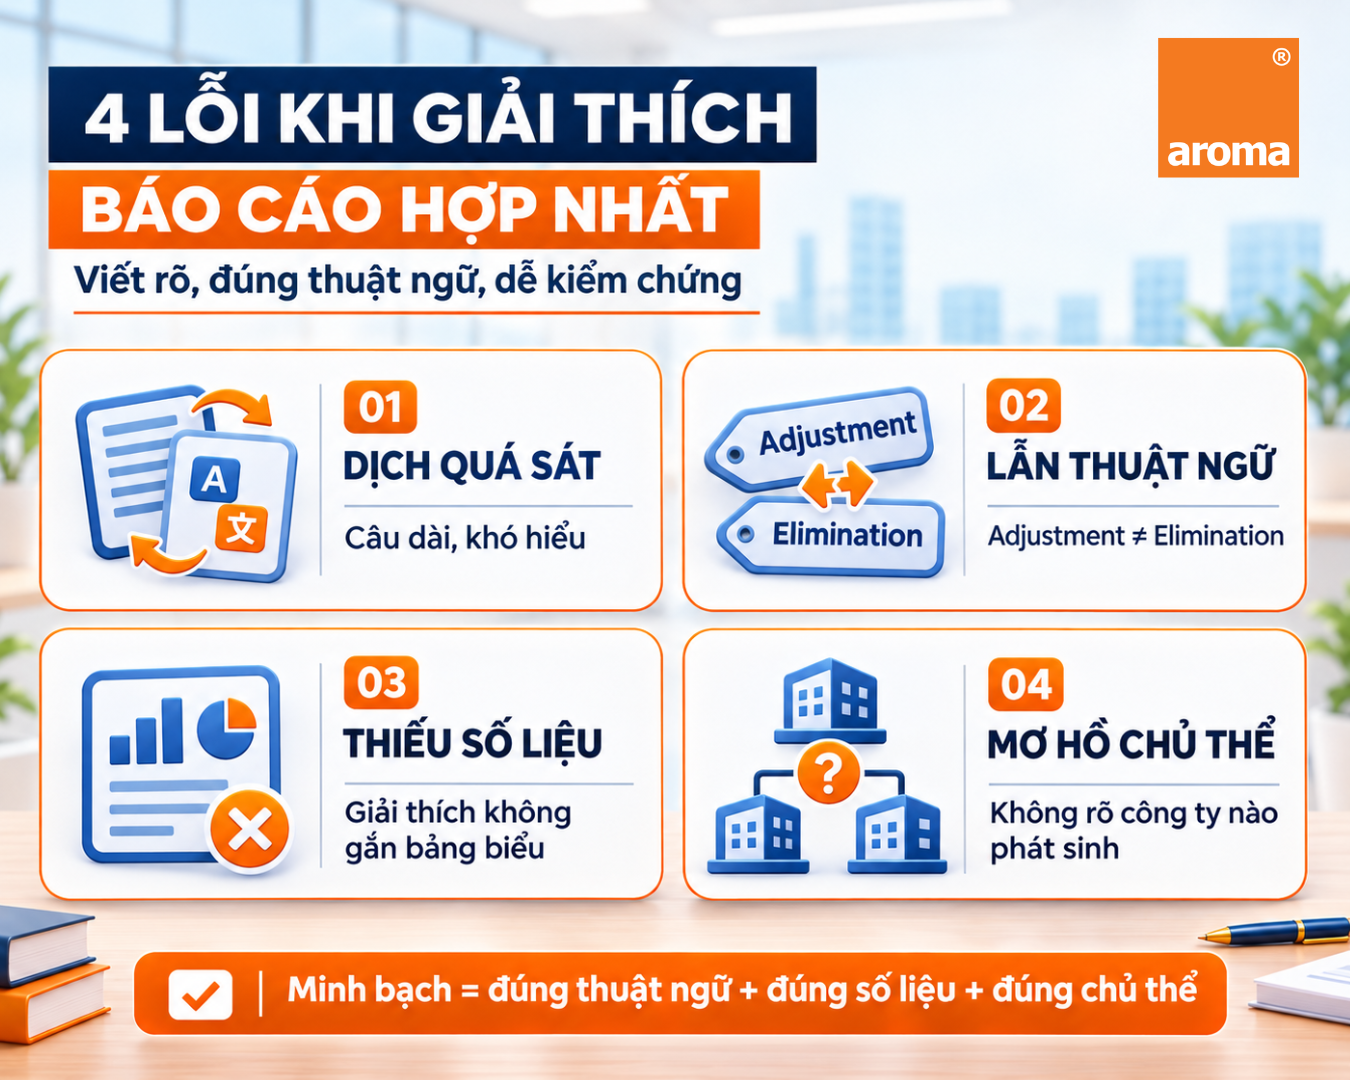
- Dịch sát nghĩa từng từ từ tiếng Việt sang tiếng Anh: Việc này tạo ra những câu văn dài dòng, trái với chuẩn mực ngữ pháp tài chính quốc tế và khiến người đọc nước ngoài khó nắm bắt bản chất nghiệp vụ.
- Sử dụng lẫn lộn các thuật ngữ kế toán: Nhầm lẫn giữa khái niệm bút toán loại trừ và bút toán điều chỉnh, dẫn đến sự bất nhất trong các bản thuyết minh báo cáo tài chính giữa các kỳ.
- Thiếu minh chứng số liệu đi kèm câu giải thích: Viết các đoạn giải trình mang tính chung chung, thiếu sự liên kết chặt chẽ với các bảng biểu số liệu chi tiết phía dưới.
- Mơ hồ về chủ thể chịu trách nhiệm: Không làm rõ công ty nào trong tập đoàn là bên phát sinh giao dịch gốc, gây khó khăn lớn cho quá trình kiểm toán đối chiếu.
4. Cách rà soát chất lượng và đưa tài liệu vào thực hành
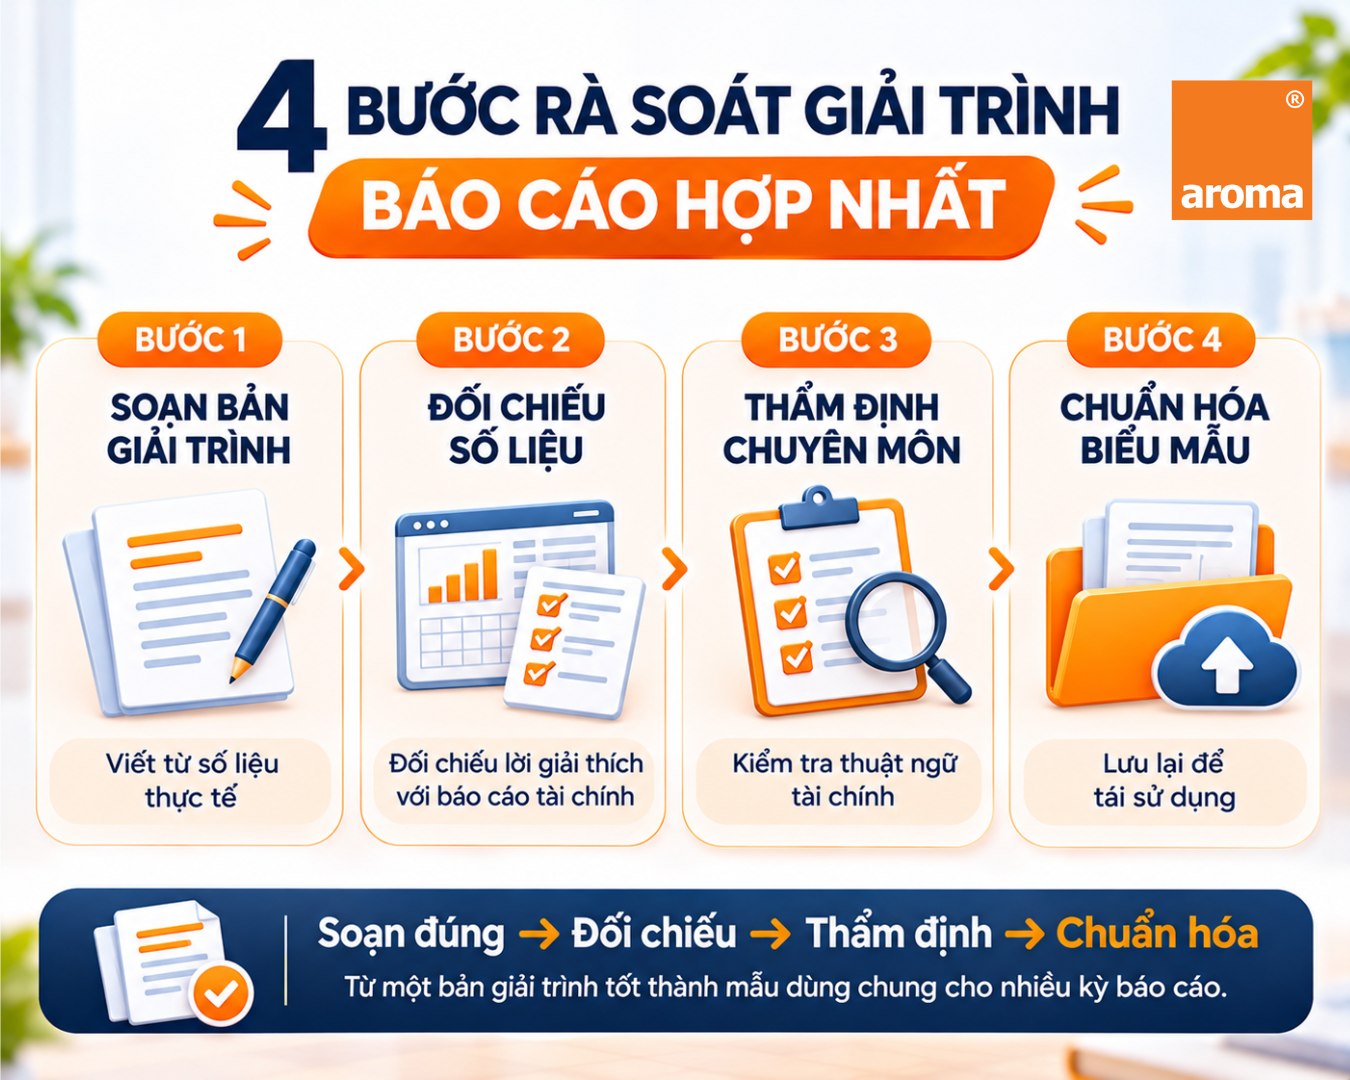
Để đảm bảo các thuyết minh báo cáo hợp nhất đạt độ chính xác cao nhất trước khi phát hành, doanh nghiệp cần áp dụng quy trình rà soát 4 bước:
- Soạn thảo bản giải trình sơ bộ: Đội ngũ kế toán lập các đoạn thuyết minh bằng tiếng Anh dựa trên số liệu thực tế của kỳ báo cáo.
- Rà soát đối chiếu số liệu: Kiểm tra tính khớp đúng giữa nội dung giải thích bằng lời và các chỉ tiêu trên bảng cân đối kế toán hợp nhất, báo cáo kết quả hoạt động kinh doanh.
- Thẩm định chuyên môn: Trưởng bộ phận tài chính hoặc chuyên gia kiểm toán nội bộ trực tiếp đọc lại toàn bộ văn bản để đảm bảo dùng đúng thuật ngữ chuyên ngành tài chính quốc tế.
- Lưu trữ và đóng gói biểu mẫu: Đưa các đoạn diễn giải chuẩn hóa vào bộ tài liệu mẫu chung của tập đoàn để tái sử dụng cho các kỳ báo cáo tiếp theo.
Kết luận và định hướng phát triển năng lực cùng AROMA
Giải trình chính xác các giao dịch nội bộ và bút toán điều chỉnh hợp nhất bằng tiếng Anh là yêu cầu trọng yếu giúp doanh nghiệp củng cố sự minh bạch trước các tổ chức kiểm toán quốc tế và nhà đầu tư. Năng lực sử dụng tiếng Anh trong lĩnh vực tài chính không thể tách rời khỏi nghiệp vụ kế toán chuyên sâu và tư duy phân tích dữ liệu thực tế.
Hiểu được thách thức đó, AROMA nghiên cứu sâu sát bối cảnh công việc thực tế của các khối ngành tài chính, ngân quỹ và thuế để thiết kế các chương trình đào tạo chuyên biệt. Nội dung bài học tập trung hoàn toàn vào các nhiệm vụ chuyên môn hằng ngày như viết báo cáo, giải trình kiểm toán và thảo luận số liệu, đồng thời đánh giá kết quả dựa trên năng lực hoàn thành công việc thực tế của nhân sự, giúp doanh nghiệp xây dựng đội ngũ nhân sự tài chính vững chuyên môn và tự tin hội nhập toàn cầu.
🎯 Hành động đề xuất cho CFO và Finance Director ngay tuần này:
Hãy yêu cầu đội ngũ kế toán tổng hợp lại 3 đoạn giải trình tiếng Anh phức tạp nhất về giao dịch nội bộ trong kỳ báo cáo gần nhất để tổ chức rà soát, chuẩn hóa thuật ngữ và xây dựng biểu mẫu dùng chung!
Tham khảo thông tin chi tiết về giải pháp Tư vấn và Đào Tạo Tiếng Anh Chuyên Sành Tài Chính Doanh Nghiệp tại đây: https://tinyurl.com/bdahr69
BÀI VIẾT LIÊN QUAN:
Làm việc với kiểm toán độc lập nước ngoài: Finance cần trả lời audit queries thế nào?
1. Bối cảnh nghiệp vụ và vấn đề doanh nghiệp cần giải quyết Trong kỳ...
Cách báo tin xấu bằng tiếng Anh với khách hàng quốc tế mà vẫn giữ được niềm tin
Trong quá trình làm việc với khách hàng quốc tế, doanh nghiệp khó...
Xây dựng quy ước giao tiếp tiếng Anh: Giúp nhóm đa quốc gia phối hợp hiệu quả hơn
Trong nhóm làm việc đa quốc gia, các thành viên có thể khác nhau về...
Không nghe rõ tiếng Anh trong cuộc họp quốc tế: 5 cách xử lý khéo léo, chuyên nghiệp
Trong các cuộc họp quốc tế, ngay cả người có nền tảng tiếng Anh tốt...
Email hay cuộc họp bằng tiếng Anh: 4 tiêu chí giúp chọn đúng kênh giao tiếp
Trong môi trường làm việc quốc tế, lựa chọn đúng kênh giao tiếp quan...
Báo cáo tiếng Anh với trụ sở chính: Cách trình bày ngắn gọn, đủ ý và dễ ra quyết định
Khi báo cáo với trụ sở chính hoặc đội ngũ khu vực, người trình bày...